

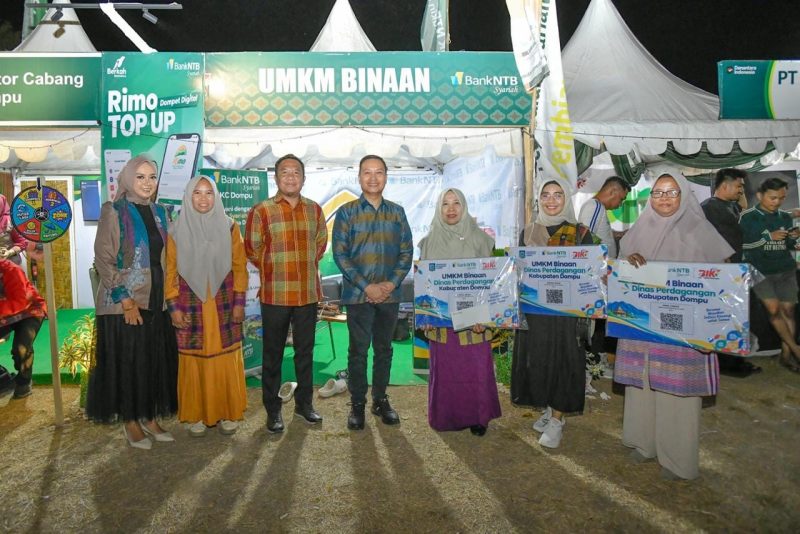
HALO NTB — DOMPU, Digitalisasi transaksi dan akses pembiayaan menjadi dua aspek yang semakin penting bagi pengembangan usaha mikro, kecil, dan menengah (UMKM). Keduanya dapat membantu pelaku usaha memperluas pilihan layanan keuangan, meningkatkan kemudahan transaksi, serta membuka peluang untuk mengembangkan kegiatan ekonomi secara lebih terencana.
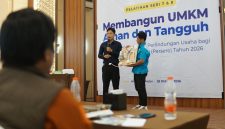
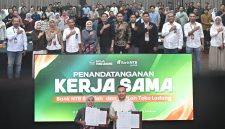
Di Kabupaten Dompu, dorongan terhadap pemanfaatan layanan keuangan tersebut menjadi bagian dari partisipasi PT Bank NTB Syariah dalam rangkaian Bulan Inklusi Keuangan (BIK) 2026 yang berlangsung pada 23–25 Oktober 2026.
Melalui kegiatan itu, Bank NTB Syariah membuka akses layanan perbankan bagi masyarakat, termasuk pembukaan rekening dan pemanfaatan transaksi digital melalui Quick Response Code Indonesian Standard (QRIS). Bank juga menegaskan dukungannya terhadap pembiayaan sektor produktif melalui kerja sama dengan pemerintah daerah.
ADVERTISEMENT
SCROLL TO RESUME CONTENT
Kedua pendekatan tersebut memiliki fungsi yang saling melengkapi. Digitalisasi membantu menyediakan alternatif dalam melakukan transaksi, sedangkan pembiayaan dapat mendukung kebutuhan modal usaha apabila diberikan sesuai kebutuhan dan kemampuan keuangan penerimanya.
Namun, agar manfaatnya benar-benar dirasakan, pelaku UMKM perlu dibekali pengetahuan untuk menggunakan layanan tersebut secara tepat serta mengelola usaha secara berkelanjutan.
Direktur Dana dan Transaksi Bank NTB Syariah, Adhi Susantio, menyampaikan bahwa literasi harus berjalan bersama dengan pembukaan akses layanan keuangan formal.
“Pertama, kita bersama-sama dengan perbankan, OJK, dan Bank Indonesia memberikan edukasi kepada masyarakat melalui literasi keuangan. Setelah itu, kita memberikan kesempatan kepada masyarakat untuk bisa mengakses layanan perbankan,” ujarnya.
Ia juga menegaskan keterlibatan Bank NTB Syariah dalam mendukung sektor produktif.
“Bank NTB Syariah masuk ke sektor produktif. Kita bekerja sama dengan pemerintah daerah untuk memberikan kesempatan kepada masyarakat agar dapat mengakses pembiayaan,” kata Adhi.
QRIS dan Perubahan Pola Transaksi Usaha
Bagi pedagang kecil, kemudahan menerima pembayaran merupakan bagian dari kebutuhan operasional sehari-hari. Penggunaan QRIS memberikan pilihan transaksi non-tunai yang dapat digunakan pelanggan tanpa harus selalu mengandalkan uang tunai.
Penerapan sistem pembayaran digital juga membuka kesempatan bagi pelaku usaha untuk menyesuaikan diri dengan perubahan kebiasaan konsumen. Dalam aktivitas perdagangan, kemudahan pembayaran dapat menjadi salah satu unsur yang mendukung pengalaman pelanggan.
Meski demikian, manfaat digitalisasi tidak muncul secara otomatis. Pelaku UMKM perlu memahami proses penerimaan pembayaran, memastikan dana masuk melalui kanal resmi, dan menjaga keamanan perangkat maupun akun yang digunakan untuk bertransaksi.
Pencatatan transaksi juga tetap penting. Pemisahan uang usaha dan uang pribadi, misalnya, dapat membantu pemilik usaha memahami arus kas, memperkirakan kebutuhan modal kerja, serta menilai perkembangan kegiatan bisnisnya.
Dengan pencatatan yang tertib, pelaku usaha akan lebih mudah mengetahui apakah pendapatan yang diperoleh cukup untuk menutup biaya operasional, memenuhi kewajiban, dan mendukung rencana pengembangan usaha.
Karena itu, adopsi QRIS sebaiknya berjalan beriringan dengan peningkatan kemampuan pengelolaan keuangan. Teknologi menyediakan kemudahan, sedangkan kedisiplinan pencatatan membantu pelaku usaha mengambil keputusan berdasarkan kondisi bisnis yang sebenarnya.
Pembiayaan Harus Menjawab Kebutuhan Riil
Selain transaksi digital, pembiayaan produktif menjadi salah satu instrumen yang dapat membantu UMKM mengembangkan kapasitas usaha.
Bagi pelaku usaha yang memiliki peluang pasar tetapi menghadapi keterbatasan modal, pembiayaan dapat digunakan untuk memenuhi kebutuhan persediaan, membeli peralatan, menambah kapasitas produksi, atau menjaga kelancaran kegiatan operasional.
Namun, pembiayaan bukan tujuan akhir. Dana yang diperoleh harus dikelola secara terukur agar penggunaannya memberikan nilai tambah bagi usaha.
Pelaku UMKM perlu menghitung kebutuhan modal, memperkirakan pendapatan, memperhitungkan biaya operasional, serta memahami jadwal dan kewajiban pembayaran sesuai akad atau perjanjian pembiayaan.
Pendekatan tersebut penting untuk menghindari penggunaan dana yang tidak sesuai tujuan dan memastikan kewajiban pembiayaan tidak mengganggu keberlangsungan usaha.
Dalam konteks ini, dorongan Bank NTB Syariah untuk memperluas akses pembiayaan produktif perlu dipahami sebagai bagian dari upaya mendukung kegiatan ekonomi masyarakat melalui layanan keuangan formal.
Adhi Susantio menyebut kerja sama dengan pemerintah daerah menjadi salah satu langkah untuk membuka kesempatan bagi masyarakat mengakses pembiayaan.
Ke depan, penguatan ekosistem UMKM juga akan membutuhkan keterhubungan dengan aspek lain, seperti pemasaran, peningkatan kualitas produk, pengelolaan usaha, dan kemampuan memenuhi kebutuhan konsumen. Akses modal akan lebih bermanfaat ketika disertai perencanaan bisnis yang jelas.
Ekonomi Kreatif dan Potensi Lokal Dompu
Pengembangan UMKM tidak dapat dilepaskan dari potensi ekonomi yang dimiliki masing-masing daerah. Karakteristik produk, jaringan pemasaran, kemampuan produksi, dan kebutuhan konsumen perlu menjadi pertimbangan dalam merancang dukungan terhadap usaha lokal.
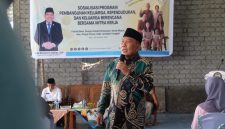
Bupati Dompu, Bambang Firdaus, S.E., sebelumnya menyampaikan apresiasi terhadap keterlibatan industri jasa keuangan dalam mendorong literasi dan inklusi keuangan. Ia berharap dukungan perbankan, termasuk melalui pembiayaan produktif, dapat memperkuat perkembangan UMKM dan ekonomi kreatif di Kabupaten Dompu.
Harapan tersebut menunjukkan pentingnya sinergi antara pemerintah daerah dan sektor keuangan dalam membangun lingkungan usaha yang mendukung pertumbuhan ekonomi.
Pemerintah daerah dapat berperan dalam memperkuat ekosistem usaha dan membuka ruang kolaborasi, sementara lembaga perbankan menyediakan layanan keuangan berdasarkan ketentuan dan penilaian yang berlaku. Di sisi lain, pelaku UMKM perlu meningkatkan kapasitas pengelolaan usaha agar mampu memanfaatkan peluang yang tersedia.
Dengan dukungan yang tepat, UMKM berpotensi memperkuat aktivitas ekonomi lokal, menjaga keberlangsungan usaha, dan membuka peluang kerja sesuai perkembangan bisnisnya.
Meski demikian, dampak terhadap pertumbuhan ekonomi tidak dapat dinilai hanya dari pelaksanaan satu kegiatan. Diperlukan tindak lanjut, pemanfaatan layanan secara berkelanjutan, serta data yang menunjukkan perkembangan usaha dan akses keuangan masyarakat.
Mengukur Dampak, Bukan Sekadar Pelaksanaan Kegiatan
Rangkaian BIK 2026 di Dompu menjadi bagian dari sinergi Bank NTB Syariah dengan OJK, Bank Indonesia, Pemerintah Kabupaten Dompu, dan industri jasa keuangan dalam memperluas akses layanan formal.
Tantangan selanjutnya adalah memastikan bahwa akses tersebut benar-benar digunakan dan memberikan manfaat bagi masyarakat. Untuk sektor UMKM, dampaknya dapat dilihat melalui perkembangan penggunaan layanan perbankan, pemanfaatan pembayaran digital, akses pembiayaan, serta kemampuan pelaku usaha mengelola keuangan.
Evaluasi yang berkelanjutan juga diperlukan untuk mengetahui hambatan yang masih dihadapi masyarakat, baik terkait pemahaman produk keuangan, prosedur layanan, keamanan transaksi, maupun kesiapan usaha dalam memanfaatkan pembiayaan.
Bagi Bank NTB Syariah, perluasan inklusi keuangan bukan hanya tentang menghadirkan produk perbankan, tetapi juga mendorong masyarakat agar mampu menggunakan layanan tersebut secara bijak dan produktif.
Melalui edukasi, digitalisasi transaksi, dan dukungan pembiayaan, Bank NTB Syariah berupaya memperkuat peran layanan keuangan dalam mendukung ekonomi daerah.
Bagi UMKM Dompu, peluang untuk berkembang akan semakin terbuka ketika akses keuangan diikuti dengan pengelolaan usaha yang baik, penggunaan teknologi secara aman, dan perencanaan bisnis yang realistis.
Dengan demikian, inklusi keuangan dapat menjadi bagian dari proses penguatan ekonomi lokal, bukan sekadar perluasan layanan perbankan, melainkan juga sarana untuk mendorong usaha masyarakat tumbuh secara lebih sehat dan berkelanjutan.